magyar
- English
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
- Srpski језик
Miért váltak hirtelen hatalmas sikerré a transzformátorok?
Miért váltak hirtelen hatalmas sikerré a transzformátorok?
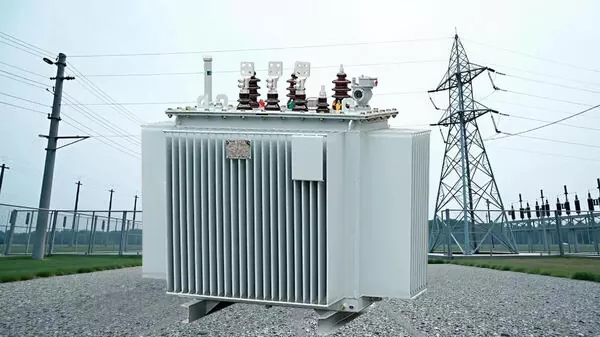
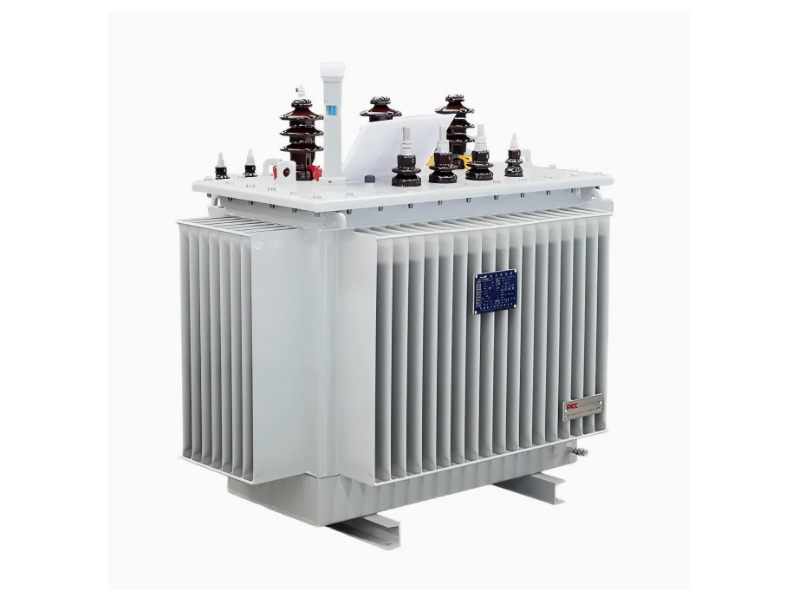
„Régebben azt hittem, hogy a chipek jelentik a számítási teljesítmény magját, de soha nem gondoltam volna, hogy a transzformátorok valójában az AI „tápellátási szíve”! A közelmúltban a „Kínai transzformátorok leszállnak a polcokról” téma a felkapott lista élére került, heves vitákat váltva ki az interneten.
Ahogy a mesterséges intelligencia számítási teljesítménye iránti globális kereslet robbanásszerűen megnőtt, az erősáramú berendezések iránti kereslet párhuzamosan megugrott, ami miatt a kínai transzformátorgyártók soha nem látott „megrendelés-emelkedést” tapasztalhatnak – a gyárak országszerte teljes kapacitással működnek éjjel-nappal, és néhány tengerentúli rendelést már 2027-ig lefoglaltak.
A General Administration of Customs adatai szerint Kína teljes transzformátorexportja 2025-ben elérte a 64,6 milliárd jüant, ami közel 36%-os éves növekedést jelent, miközben az átlagos exportár körülbelül egyharmadával nőtt az előző évhez képest.
Kína a világ legnagyobb transzformátorgyártójává vált, és létrehozta a világ legátfogóbb transzformátorgyártó rendszerét. Az ország a teljes ipari lánc teljes autonómiájának és ellenőrzésének „kemény erejével” rendelkezik, és a termelési kapacitás a globális teljes termelés körülbelül 60%-át teszi ki. Exportja olyan régiókat ér el, mint Délkelet-Ázsia, Európa, Közel-Kelet és Afrika.
Egy kutatóintézet jelentése szerint az elektromágneses indukció elvén működő transzformátorok az energiarendszer minden szegmensét összekötő kritikus láncszemként szolgálnak. Az ipart a következők jellemzik: a megújuló energia iránti politika és kereslet által vezérelt léptékbővülés; a piaci koncentráció polarizált, a csúcskategóriás szegmensek koncentrálódnak, az alsó kategóriás szegmensek pedig széttöredezettek. 2020 és 2024 között a transzformátoripar piaci mérete 184,493 milliárd jüanról 375,435 milliárd jüanra nőtt, 19,44%-os összetett éves növekedési rátával (CAGR); az előrejelzések szerint 2029-re eléri a 714,287 milliárd jüant, körülbelül 13,74%-os CAGR mellett.
A Zhongyuan Securities kutatási jelentése szerint olyan tényezők hatására, mint a tiszta energiára való átállás és az AI-ipar gyors fejlődése, a tengerentúli piacok villamosenergia-kereslete továbbra is erős. Különösen az európai és amerikai országoknak van sürgős hálózati korszerűsítési szükséglete az infrastruktúra elöregedése miatt, míg a délkelet-ázsiai országokban a helyi infrastruktúra fejlesztése miatt megnövekedett kereslet az elektromos berendezések iránt, ami kedvező lehetőségeket kínál Kína átviteli és transzformációs berendezések exportja számára.
Ezenkívül a China International Capital Corporation (CICC) kutatási jelentése azt jelzi, hogy a State Grid a 15. ötéves terv időszakában 4 billió jüan befektetését tervezi egy új energiarendszer kiépítésébe, ami 40%-os növekedést jelent a 14. ötéves tervhez képest; A China Southern Power Grid 180 milliárd jüant különített el tárgyieszköz-befektetésekre 2026-ban, ami az ötödik egymást követő évben új rekordot jelent, átlagosan 9,5%-os éves növekedési rátával. A jelentés azt sugallja, hogy a két villamosenergia-hálózat éves beruházása a 15. ötéves terv időszakában elérheti az 1 billió jüant, miközben mind a hazai, mind a nemzetközi villamosenergia-hálózat-befektetési trendek emelkednek, ami potenciálisan az energiabefektetések jelentős globális ciklusát indítja el.
A tengerentúli kereslet erőteljes növekedésével a CEHO a tengerentúli piacokra is aktívan terjeszkedik.
Miért van az, hogy éppen ebben a pillanatban tapasztalható koncentrált emelkedés a villamosenergia-berendezések iránti globális keresletben?
A válasz az AI-adatközpontok kielégíthetetlen "étvágyában" rejlik.
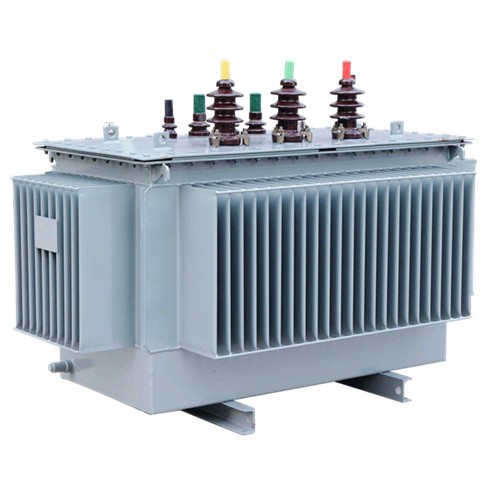
A szakértők kifejtik, hogy egy hiperskálájú adatközpont teljesítményterhelése már meghaladta az 1 gigawattot – ami egy közepes méretű város nyári csúcsterhelésének felel meg. Ennél is fontosabb, hogy a nagy nyelvi modellek a „képzésről” a „következtetésre” váltanak át, és az energiafogyasztást egyszeri befektetésből folyamatos kiadássá alakítják. A Meta által épített egyetlen közepes méretű adatközpont több száz leléptető transzformátort igényel.
A Nemzetközi Energia Ügynökség előrejelzése szerint 2030-ra a világ új villamosenergia-igénye az Európai Unió jelenlegi villamosenergia-fogyasztásának több mint kétszeresének felel meg, és a globális adatközpontok energiaigénye addigra több mint kétszeresére nő. A Wood Mackenzie energetikai tanácsadó cég becslései szerint a teljesítménytranszformátorok jelenlegi globális ellátási hiánya eléri a 30%-ot.
A transzformátorok globális hiánya miatt miért özönlenek Kínába a megrendelések?
Először is a „sebesség”, amelyet az ellátási lánc zökkenőmentes integrációja hajt.
Másodszor, a „kompatibilitás”, amely a piaci kereslet pontos megértéséből fakad.
Harmadszor, a „megbízhatóság”, amelyet a hazai piac támogatása tesz lehetővé.
Kapcsolódó hírek
- Why can three-dimensional wound core transformer achieve low noise and energy saving?
- Why can't dry-type transformers be stored and transported upside down for a long time?
- What are the methods and steps for wiring dry-type transformers?
- What Makes the “Heart” of the Power System Beat Steadily?
- Why is my oil-immersed transformer overheating?
- How can the lifespan of distribution transformers be extended through routine maintenance?
Hagyj üzenetet